L’ESSENTIEL
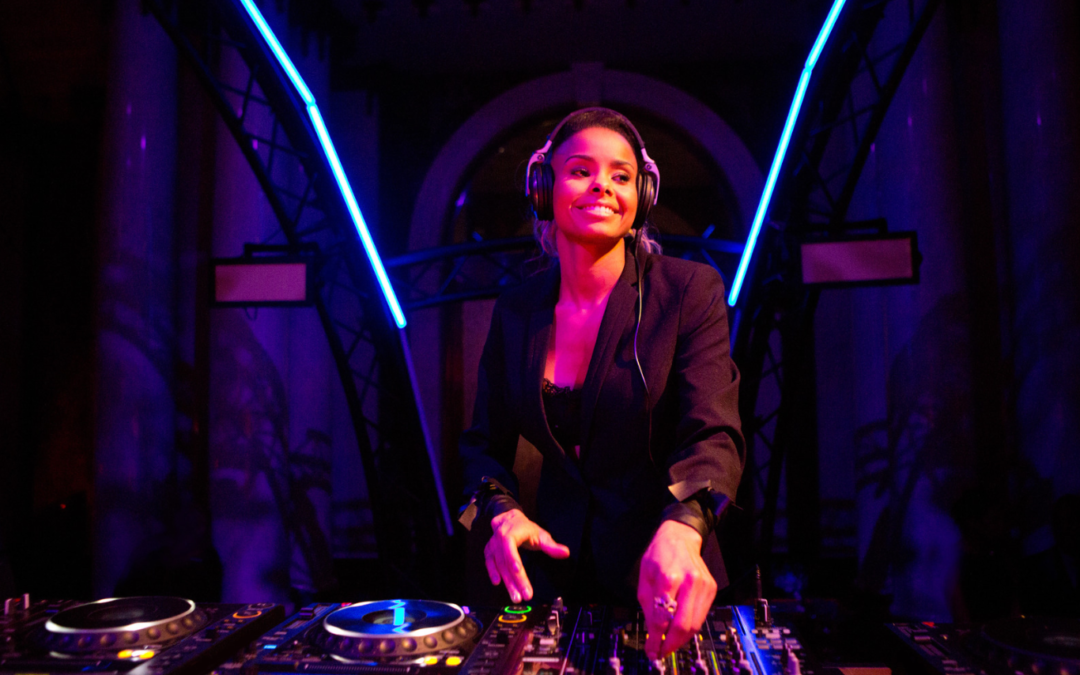
Un DJ qui préside sa SASU et se produit seul sur scène n’est pas soumis à l’obligation de licence
L’article D. 7122-1 du code du travail prévoit que les entrepreneurs de spectacles vivants soumis aux obligations de la licence sont classés selon 3 catégories.
La 2e catégorie, celle des producteurs de spectacles ou entrepreneurs de tournées, est définie comme ceux qui ont la responsabilité d’un spectacle et notamment celle d’employeur à l’égard du plateau artistique.
Dès lors, l’obligation de licence ne s’impose pas, par principe, au DJ en SASU qui n’emploie pas d’autres artistes.
1. Que disent les textes ?
L’article D7122-1 2° du Code du travail conditionne l’obligation de licence d’un producteur de spectacles à deux conditions cumulatives :
- la responsabilité (artistique, financière, commerciale) d’un spectacle
- la qualité d’employeur à l’égard du plateau artistique.
Le mot « notamment » figurant dans cet article signifie que la responsabilité du producteur comprend plusieurs dimensions, parmi lesquelles figure nécessairement la responsabilité d’employeur. C’est une composante essentielle de la qualité de producteur.
Ces deux conditions sont donc cumulatives.
2. Que dit le ministère de la Culture ?
Sur ce sujet, le ministère de la Culture publie une fiche pratique « Théâtre, Spectacles 2.2 », qui indique qu’un artiste qui a constitué son entreprise pour se produire mais qui n’emploie pas d’autres artistes, n’est pas soumis à l’obligation de licence.
Cette absence d’obligation concerne autant les représentations publiques que les représentations qu’il peut faire pour des évènements privés, comme pour animer des mariages.
Par ailleurs, l’exception des six représentations par an en dessous desquelles la licence n’est pas obligatoire ne concerne que les non professionnels.
3. Cette absence d’obligation peut-elle être remise en cause ?
Il y a en effet une condition essentielle à respecter : l’artiste doit être réellement indépendant et pouvoir le démontrer, pour échapper à la présomption de salariat prévue par l’article L7121-3 du code du travail.
À défaut, le contrat de prestation peut être requalifié par l’Urssaf en contrat à durée indéterminée.
Il faut souligner que la confirmation de cette dispense apparaît dans une fiche administrative et non dans une disposition législative ou réglementaire qui la formulerait expressément.
Par conséquent, en cas de doute et pour accroître la sécurité juridique, il est toujours possible de demander une confirmation écrite à la DRAC, notamment lorsque la SASU exploite une billetterie ou loue elle-même les salles, puisque ce mode de fonctionnement la rapproche matériellement d’une activité classique d’entrepreneur de spectacles.
4. Et si le Président se verse un salaire ?
Aucun salaire n’est obligatoire. Mais il peut percevoir une rémunération pour son mandat de dirigeant et cette rémunération est un salaire. Aucun minimum légal n’est imposé.
Comme il ne peut pas être subordonné à la SASU dont il détient toutes les actions et dont il est le président, sa rémunération en tant que président peut également tenir compte de son implication personnelle dans les spectacles produits par la société.
Ce point peut être prévu dans une décision de l’actionnaire unique fixant la rémunération du président. Cette solution donne corps à la réalité d’une rémunération pour la prestation artistique mais ne crée pas un contrat de travail et ne donne pas à la SASU la qualité d’employeur.
Cette situation pourrait alors être exposée à la DRAC pour qu’elle prenne une position écrite.
5. Quel est le risque Urssaf ?
S’il n’est pas obligatoire, un salaire rémunérant le mandat de président est souhaitable.
En effet, si le président ne perçoit que des dividendes alors qu’il fournit seul l’essentiel du travail de la société, l’URSSAF peut soutenir que ces dividendes constituent une rémunération déguisée.
Il s’agit alors d’un abus de droit qui expose la société à un rappel de cotisations et à des majorations.
Ce qu’il faut retenir
- L’obligation de licence ne s’impose pas, par principe, au DJ en SASU qui n’emploie pas d’autres artistes.
- L’artiste doit être réellement indépendant et pouvoir le démontrer, pour échapper à la présomption de salariat prévue par l’article L7121-3 du code du travail.
- En cas de doute et pour accroître la sécurité juridique, il est toujours possible de demander une confirmation écrite à la DRAC.
Conclusion
La licence de producteur dépend de la responsabilité assumée par la SASU sur le spectacle et de sa qualité d’employeur du plateau artistique. S’il est seul sur scène, ni le DJ ni la SASU n’a l’obligation de détenir le récépissé de demande de licence. Si son salaire en tant qu’artiste est couvert par la rémunération de son mandat, l’avis de la DRAC peut être nécessaire pour savoir si l’obligation de licence s’impose.